Kho bạc dự án crypto là tập hợp tài sản do dự án, giao thức hoặc DAO kiểm soát để tài trợ hoạt động, phát triển sản phẩm, khuyến khích người dùng và ứng phó với rủi ro. Phân tích kho bạc không chỉ là cộng số dư các ví được gắn nhãn trên blockchain explorer. Người đọc cần xác minh quyền kiểm soát ví, phân loại tài sản theo khả năng sử dụng và đối chiếu dữ liệu on-chain với báo cáo quản trị.
Điểm quan trọng nhất: địa chỉ chưa được dự án xác nhận chỉ nên được xem là giả thuyết. Dù lịch sử giao dịch có vẻ liên quan, dữ liệu đó chưa đủ để khẳng định đây là ví kho bạc chính thức.
Kho bạc dự án crypto là gì?
Trong ngữ cảnh project treasury crypto, kho bạc có thể bao gồm:
- Stablecoin dùng để thanh toán chi phí hoặc tài trợ hoạt động.
- Token thanh khoản do bên thứ ba phát hành.
- Token do chính dự án phát hành nhưng chưa phân phối.
- Token bị khóa, đang vesting hoặc bị giới hạn chuyển nhượng.
- Token LP đại diện cho vị thế cung cấp thanh khoản.
- Tài sản được gửi vào giao thức lending, staking hoặc chiến lược tạo lợi suất.
- Coin gốc của blockchain dùng để trả phí giao dịch.
- Tài sản nằm trong ví đa chữ ký, hợp đồng timelock hoặc hợp đồng quản trị.
Kho bạc DAO thường được quản lý bằng biểu quyết và thực thi qua ví đa chữ ký hoặc hợp đồng quản trị. Kho bạc của một công ty phát triển dự án có thể do pháp nhân hoặc nhóm vận hành kiểm soát, vì vậy mức độ minh bạch không giống nhau.
Cũng cần tách kho bạc khỏi tài sản của người dùng. Token được gửi vào giao thức, tài sản thế chấp của khách hàng hoặc tiền nằm trong hợp đồng cầu nối không mặc nhiên thuộc sở hữu của dự án.
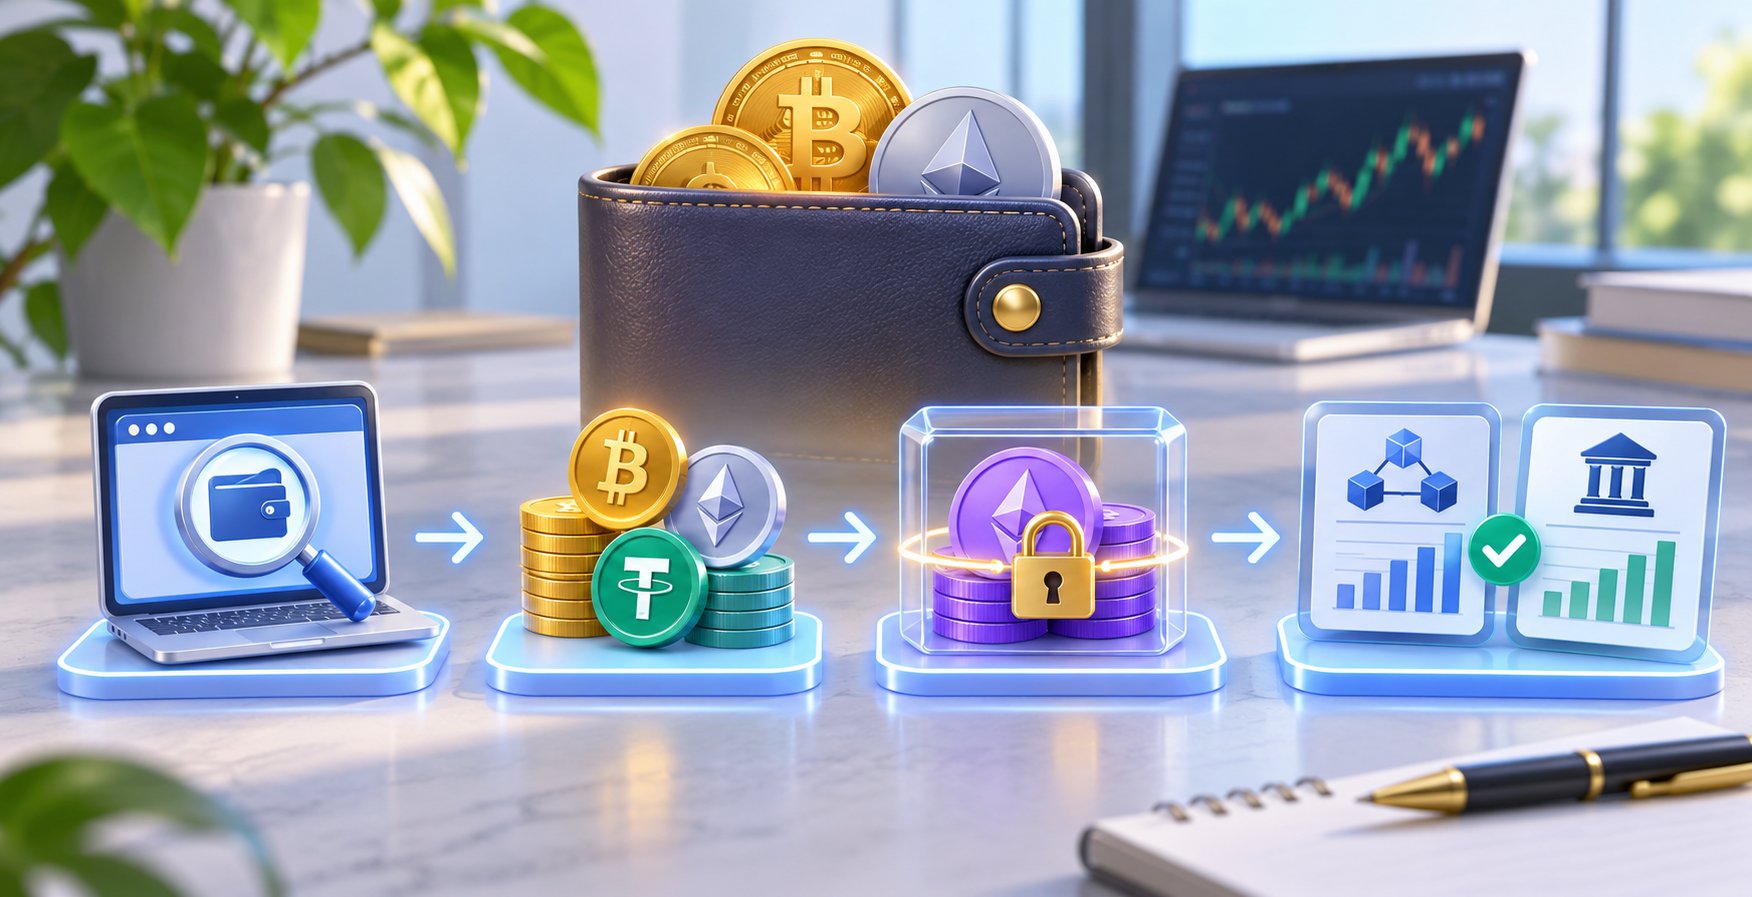
Quy trình tìm ví kho bạc dự án crypto
1. Xác định phạm vi phân tích
Trước khi tìm địa chỉ, hãy xác định rõ:
- Đang phân tích kho bạc của DAO, công ty phát triển hay toàn bộ hệ sinh thái.
- Blockchain và mạng lưới nào nằm trong phạm vi.
- Thời điểm chốt dữ liệu hoặc số block được sử dụng.
- Có tính tài sản trong ví đa chữ ký, hợp đồng quản trị, cầu nối và giao thức DeFi hay không.
- Có tách quỹ hoạt động, quỹ hệ sinh thái, quỹ bảo hiểm và token dành cho cộng đồng hay không.
Nếu dự án hoạt động trên nhiều mạng, chỉ kiểm tra một blockchain có thể làm thiếu đáng kể tài sản hoặc ghi nhận sai vị trí của chúng. Trạng thái triển khai mạng cũng cần được xác minh; quy trình kiểm tra mainnet dự án đã hoạt động giúp phân biệt tài sản trên mạng chính với token thử nghiệm hoặc phiên bản được phát hành trên mạng khác.
2. Bắt đầu từ nguồn chính thức
Nguồn nên được ưu tiên gồm:
- Tài liệu quản trị và đề xuất đã được thông qua.
- Trang tài liệu, báo cáo tài chính hoặc dashboard do dự án công bố.
- Bài đăng chính thức có nêu đầy đủ địa chỉ ví.
- Giao dịch thực thi đề xuất quản trị.
- Nhãn của blockchain explorer và dashboard bên thứ ba.
- Phân tích dòng tiền do cộng đồng thực hiện.
Thứ tự này phản ánh mức độ tin cậy tương đối, không phải bảo đảm tuyệt đối. Một trang chính thức vẫn có thể lỗi thời; nhãn trên explorer có thể sai hoặc chưa được cập nhật.
Nếu whitepaper đề cập phân bổ token cho treasury, cần kiểm tra xem mô tả đó có khớp với hợp đồng và lịch phân phối thực tế hay không. Khung đọc whitepaper dự án crypto có thể hỗ trợ việc tách cam kết trên tài liệu khỏi dữ liệu có thể kiểm chứng.
3. Lập danh sách địa chỉ và mức độ xác nhận
Mỗi địa chỉ nên đi kèm các trường thông tin sau:
| Trường cần ghi | Ý nghĩa |
|---|---|
| Blockchain | Mạng nơi địa chỉ hoặc hợp đồng tồn tại |
| Loại địa chỉ | Ví cá nhân, multisig, timelock, hợp đồng quản trị hoặc hợp đồng chiến lược |
| Nguồn phát hiện | Tài liệu chính thức, đề xuất quản trị, explorer hoặc phân tích dòng tiền |
| Chủ thể kiểm soát | DAO, công ty phát triển, quỹ hệ sinh thái hoặc chưa xác định |
| Trạng thái xác nhận | Đã được dự án xác nhận hoặc chưa được xác nhận |
| Vai trò | Kho bạc hoạt động, quỹ bảo hiểm, token vesting hoặc mục đích khác |
| Thời điểm kiểm tra | Mốc dùng để chụp số dư và trạng thái hợp đồng |
Chỉ nên dùng nhãn “đã xác nhận” khi có nguồn chính thức gắn trực tiếp địa chỉ với kho bạc. Các mức như “có khả năng liên quan” hay “suy luận từ dòng tiền” vẫn thuộc nhóm chưa xác nhận.
4. Kiểm tra quyền kiểm soát thực tế
Số dư lớn không chứng minh một địa chỉ thuộc dự án. Hãy kiểm tra thêm:
- Địa chỉ có phải ví đa chữ ký hay không.
- Ngưỡng chữ ký cần thiết để thực hiện giao dịch.
- Danh sách chủ sở hữu multisig có công khai không.
- Quyền thay đổi chủ sở hữu hoặc ngưỡng ký thuộc về ai.
- Timelock có được áp dụng trước khi thực thi đề xuất không.
- Giao dịch từ ví có khớp với đề xuất quản trị đã thông qua không.
- Hợp đồng có quyền nâng cấp, tạm dừng hoặc chuyển tài sản khẩn cấp không.
Không nên yêu cầu thành viên dự án gửi một giao dịch thử chỉ để chứng minh quyền sở hữu nếu việc đó tạo rủi ro. Có thể ưu tiên bằng chứng chữ ký thông điệp, tài liệu quản trị và lịch sử thực thi có sẵn.
5. Theo dấu dòng tiền nhưng không suy diễn quá mức
Dòng tiền giúp phát hiện ví trung gian, địa chỉ triển khai hợp đồng hoặc nơi nhận tài sản sau biểu quyết. Tuy nhiên, việc một ví nhận tiền từ kho bạc không có nghĩa ví đó cũng là kho bạc. Đó có thể là nhà cung cấp dịch vụ, người nhận tài trợ, sàn giao dịch hoặc cầu nối.
Khi đọc số lượng địa chỉ tương tác, cần phân biệt người dùng thật với bot, ví trung gian và hoạt động nội bộ. Hướng dẫn về cách đọc địa chỉ hoạt động on-chain cung cấp thêm nguyên tắc tránh đếm trùng hoặc diễn giải sai dữ liệu.
Cách phân loại tài sản trong kho bạc
Một con số “tổng giá trị kho bạc” có thể gây hiểu nhầm nếu gộp mọi token theo giá thị trường. Nên chia tài sản thành các nhóm có đặc tính khác nhau.
Stablecoin
Stablecoin thường được dùng cho ngân sách hoạt động, nhưng không nên mặc định tương đương tiền mặt. Cần kiểm tra:
- Tổ chức phát hành và cơ chế duy trì giá.
- Stablecoin được phát hành trực tiếp hay là tài sản cầu nối.
- Khả năng quy đổi và hạn chế đối với chủ sở hữu.
- Mức độ tập trung thanh khoản trên blockchain đang xét.
- Rủi ro hợp đồng thông minh, đóng băng hoặc mất neo.
- Tài sản có đang được gửi vào giao thức khác hay không.
Nếu đánh giá chất lượng stablecoin trong treasury, quy trình đọc và kiểm tra báo cáo dự trữ stablecoin giúp phân biệt số dư token on-chain với bằng chứng về tài sản bảo chứng phía sau.
Token thanh khoản do bên thứ ba phát hành
Đây là các token không do dự án đang phân tích phát hành và có thể giao dịch trên thị trường. Khả năng thanh khoản cần được đánh giá theo:
- Khối lượng và độ sâu thị trường có thể kiểm chứng.
- Mức trượt giá khi bán với quy mô phù hợp.
- Số lượng thị trường và blockchain có thanh khoản.
- Mức độ tập trung của nhà cung cấp thanh khoản.
- Rủi ro cầu nối hoặc phiên bản wrapped.
- Khả năng bị khóa, tạm dừng hay hạn chế chuyển nhượng.
Giá hiển thị không đồng nghĩa toàn bộ vị thế có thể bán ở mức giá đó. Kho bạc nắm tỷ trọng lớn so với thanh khoản thị trường có thể chịu mức giảm giá mạnh khi thoái vị thế.
Token tự phát hành
Token do chính dự án phát hành cần được trình bày riêng. Việc nhân toàn bộ số token với giá thị trường có thể phóng đại nguồn lực thực sự vì:
- Bán lượng lớn có thể làm giảm giá.
- Thanh khoản có thể do chính dự án cung cấp.
- Token có thể bị khóa theo lịch vesting.
- Việc bán token treasury có thể cần biểu quyết.
- Giá trị phụ thuộc trực tiếp vào niềm tin đối với dự án.
- Nguồn cung lưu hành và nguồn cung chưa mở khóa có đặc điểm khác nhau.
Token tự phát hành vẫn có giá trị quản trị hoặc khả năng tài trợ hệ sinh thái, nhưng không nên gộp ngang hàng với stablecoin có thanh khoản tốt.
Tài sản bị khóa hoặc đang vesting
Tài sản bị khóa cần ghi rõ:
- Cơ chế khóa nằm trong hợp đồng hay chỉ là cam kết.
- Ai có quyền thay đổi lịch mở khóa.
- Tài sản được mở khóa một lần hay theo từng giai đoạn.
- Có thể chuyển nhượng quyền nhận token hay không.
- Khoản đã mở khóa nhưng chưa nhận có được tính vào số dư hay không.
Khoản bị khóa không phải nguồn thanh khoản hiện tại. Khi trình bày, nên tách giá trị danh nghĩa khỏi tài sản có thể sử dụng ngay.
LP token và vị thế DeFi
Token LP đại diện cho tài sản nằm trong pool, không nên định giá chỉ bằng giá token LP trên một nguồn tổng hợp. Cần xác định:
- Tài sản cơ sở trong pool.
- Tỷ lệ sở hữu của treasury.
- Phần token tự phát hành nằm trong vị thế.
- Phí hoặc phần thưởng chưa nhận.
- Rủi ro tổn thất tạm thời và hợp đồng thông minh.
- Khả năng rút vốn, thời gian chờ và giới hạn thanh khoản.
Với tài sản cho vay hoặc staking, cần tách tiền gốc, lợi suất đã tích lũy, phần thưởng chưa nhận và nghĩa vụ nợ nếu có.
Tài sản trên sàn tập trung hoặc ngoài chuỗi
Số dư trên sàn tập trung thường không thể xác minh độc lập chỉ bằng dữ liệu blockchain. Giao dịch gửi tiền vào địa chỉ của sàn không chứng minh số dư còn lại trong tài khoản dự án.
Nếu báo cáo quản trị ghi nhận khoản này, nên đánh dấu là “do dự án báo cáo” và mô tả giới hạn xác minh. Không nên tự gán toàn bộ ví nóng của sàn cho dự án.
Định giá kho bạc theo khả năng thanh khoản
Thay vì chỉ công bố một con số tổng, phân tích treasury dự án nên dùng nhiều lớp giá trị:
Giá trị gộp
Giá trị gộp là tổng giá trị tham chiếu của các tài sản tại cùng một thời điểm. Chỉ số này hữu ích để quan sát quy mô nhưng dễ bị chi phối bởi token tự phát hành và tài sản kém thanh khoản.
Tài sản thanh khoản
Nhóm này thường gồm coin gốc, stablecoin và token bên thứ ba có khả năng giao dịch. Tuy nhiên, tiêu chí “thanh khoản” phải dựa trên khả năng thoái vị thế thực tế, không chỉ dựa vào việc token có giá niêm yết.
Tài sản có thể sử dụng ngay
Đây là phần tài sản không bị khóa, không cần chờ biểu quyết kéo dài và không bị ràng buộc bởi chiến lược hoặc nghĩa vụ cụ thể. Chỉ số này gần với nguồn lực vận hành hơn giá trị gộp.
Giá trị ròng sau nghĩa vụ
Nếu dự án có khoản vay, cam kết tài trợ đã được thông qua, nghĩa vụ đổi token hoặc khoản phải trả, cần trình bày riêng. Có thể sử dụng công thức khái niệm:
Giá trị ròng có thể sử dụng = tài sản khả dụng − nợ và nghĩa vụ đã xác định
Không nên tự áp dụng một tỷ lệ chiết khấu cố định cho mọi token. Mức điều chỉnh cần dựa trên thanh khoản, cơ chế khóa, độ sâu thị trường và điều kiện cụ thể tại thời điểm phân tích.
Đối chiếu dữ liệu on-chain với báo cáo quản trị
Dữ liệu on-chain và báo cáo quản trị có thể chênh lệch mà chưa chắc bên nào sai. Nguyên nhân thường nằm ở thời điểm chốt, phạm vi địa chỉ hoặc phương pháp định giá.
Đồng bộ thời điểm
Hãy ghi rõ ngày, giờ và số block nếu có. Báo cáo cuối tháng không nên được so trực tiếp với số dư ví hiện tại mà không tính các giao dịch phát sinh sau ngày chốt.
Đồng bộ phạm vi
Kiểm tra báo cáo có bao gồm:
- Tất cả blockchain hay chỉ một mạng.
- Ví hoạt động và ví lưu trữ dài hạn.
- Token chưa nhận từ hợp đồng vesting.
- Tài sản đã gửi vào giao thức DeFi.
- Số dư trên sàn tập trung.
- Khoản phải thu, phải trả hoặc nghĩa vụ ngoài chuỗi.
Đồng bộ cách định giá
Cần xác định báo cáo dùng giá tại thời điểm chốt, giá trung bình hay nguồn định giá khác. Nếu không có phương pháp rõ ràng, chỉ nên đối chiếu số lượng token trước, sau đó mới phân tích giá trị quy đổi.
Lập bảng chênh lệch
Mỗi khoản chênh lệch nên được gắn với một nguyên nhân có thể kiểm tra:
| Loại chênh lệch | Cách kiểm tra |
|---|---|
| Khác thời điểm chốt | So sánh giao dịch sau mốc báo cáo |
| Thiếu địa chỉ | Kiểm tra tài liệu và đề xuất quản trị mới |
| Tài sản nằm trong DeFi | Đọc vị thế cơ sở thay vì chỉ xem số dư ví |
| Token bị khóa | Kiểm tra hợp đồng vesting và quyền nhận |
| Số dư trên sàn | Đánh dấu là dữ liệu ngoài chuỗi chưa thể xác minh đầy đủ |
| Khác giá tham chiếu | Đối chiếu số lượng token trước khi so giá trị |
| Chuyển nội bộ | Loại giao dịch giữa các ví cùng thuộc treasury khỏi dòng tiền ròng |
Khi chưa tìm được nguyên nhân, nên ghi “chưa thể đối chiếu” thay vì kết luận báo cáo sai hoặc dự án che giấu tài sản.
Các chỉ số nên theo dõi theo thời gian
Ảnh chụp tại một thời điểm chưa cho biết kho bạc đang mạnh lên hay suy yếu. Một bộ theo dõi định kỳ có thể gồm:
- Tỷ trọng stablecoin và token thanh khoản.
- Tỷ trọng token tự phát hành trong tổng kho bạc.
- Tài sản bị khóa và lịch mở khóa.
- Dòng tiền vào, dòng tiền ra và chuyển nội bộ.
- Chi phí hoạt động được thanh toán từ treasury.
- Doanh thu hoặc phí thực sự chuyển về kho bạc.
- Mức độ tập trung tài sản theo token, blockchain và giao thức.
- Nghĩa vụ nợ, tài trợ đã phê duyệt và cam kết chưa giải ngân.
- Thay đổi quyền kiểm soát multisig hoặc hợp đồng quản trị.
Không nên đồng nhất doanh thu giao thức với tiền vào kho bạc. Phí có thể được trả cho nhà cung cấp thanh khoản, người xác thực, người dùng hoặc bị đốt. Khi đối chiếu nguồn thu, cần phân biệt rõ fees, revenue và phần thực sự thuộc treasury qua hướng dẫn đọc doanh thu giao thức crypto.
Một cách tiếp cận hữu ích là so sánh biến động tài sản thanh khoản với chi tiêu. Tuy nhiên, chỉ có thể ước tính thời gian duy trì hoạt động khi có dữ liệu chi phí đáng tin cậy và giả định được công khai. Không nên suy ra runway từ số dư ví nếu chưa biết nghĩa vụ và tốc độ chi tiêu.
Sai lầm thường gặp khi phân tích treasury dự án
Tin hoàn toàn vào nhãn explorer
Nhãn explorer là đầu mối, không phải bằng chứng sở hữu cuối cùng. Địa chỉ cần được kiểm tra lại bằng tài liệu chính thức và lịch sử quản trị.
Cộng toàn bộ token theo giá hiện tại
Cách này bỏ qua trượt giá, thanh khoản, token bị khóa và ảnh hưởng của việc bán token tự phát hành.
Đếm tài sản người dùng là tài sản dự án
Tổng giá trị khóa trong giao thức không đồng nghĩa với quy mô kho bạc. Quyền sở hữu và quyền rút tài sản phải được xác định riêng.
Đếm trùng tài sản
Một vị thế DeFi có thể xuất hiện đồng thời dưới dạng token biên nhận và tài sản cơ sở trên dashboard. Token cầu nối cũng có thể bị đếm ở cả hai mạng nếu không hiểu cơ chế khóa và phát hành.
Bỏ qua nợ và nghĩa vụ
Kho bạc lớn chưa chắc đồng nghĩa tình hình tài chính mạnh nếu phần lớn tài sản đã được cam kết hoặc đi kèm khoản vay.
Coi stablecoin là không có rủi ro
Stablecoin vẫn có rủi ro mất neo, tổ chức phát hành, tài sản bảo chứng, cầu nối và hợp đồng thông minh.
Khẳng định địa chỉ chỉ từ mô hình giao dịch
Giao dịch với ví đã biết chỉ tạo ra mối liên hệ on-chain. Nếu dự án chưa xác nhận, kết luận phù hợp là “địa chỉ nghi liên quan”, không phải “ví kho bạc chính thức”.
Mẫu quy trình kiểm tra nhanh
Có thể áp dụng thứ tự sau cho mỗi dự án blockchain:
- Xác định chủ thể và phạm vi kho bạc cần phân tích.
- Thu thập địa chỉ từ tài liệu, diễn đàn và đề xuất quản trị chính thức.
- Ghi nguồn và trạng thái xác nhận cho từng địa chỉ.
- Kiểm tra multisig, timelock, quyền nâng cấp và lịch sử thực thi.
- Chụp số dư tại cùng một mốc thời gian trên tất cả blockchain liên quan.
- Tách stablecoin, token bên thứ ba, token tự phát hành, tài sản bị khóa và vị thế DeFi.
- Loại tài sản người dùng, chuyển nội bộ và các khoản có nguy cơ đếm trùng.
- Đánh giá khả năng thanh khoản thay vì chỉ dùng giá niêm yết.
- Ghi nhận nợ, khoản tài trợ và nghĩa vụ đã được xác định.
- Đối chiếu số lượng token với báo cáo quản trị trước khi so sánh giá trị.
- Giải thích từng chênh lệch hoặc nêu rõ phần chưa thể xác minh.
- Theo dõi thay đổi định kỳ bằng cùng phạm vi và phương pháp.
Một bài phân tích kho bạc đáng tin cậy phải cho người đọc biết dữ liệu nào đã được xác nhận, dữ liệu nào do dự án tự báo cáo và dữ liệu nào chỉ là suy luận. Sự minh bạch về giới hạn kiểm chứng quan trọng hơn việc đưa ra một con số tổng tài sản có vẻ chính xác nhưng không phản ánh khả năng sử dụng thực tế.


